Статьи
Кейс. Как продать квартиру с долгом по ипотеке и сохранить деньги клиента: кейс ЖК «Байрон», Санкт-Петербург
Клиент:
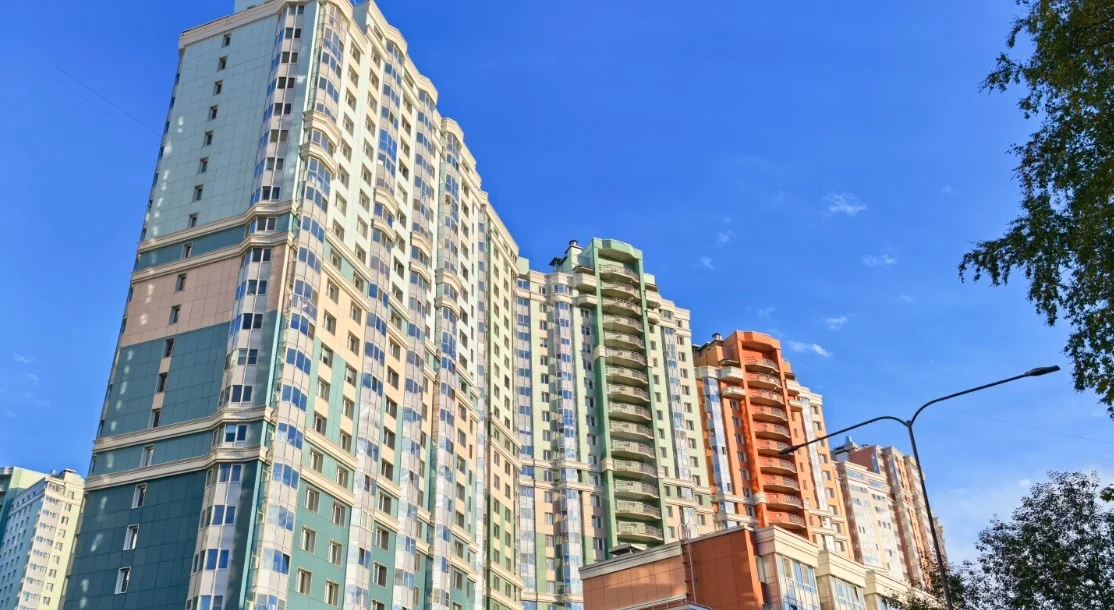
Александр, 25 лет. В 2023 году приобрёл однокомнатную квартиру в ЖК «Байрон» (Санкт-Петербург, ул. Кустодиева, д. 7, корп. 1) — 20-й этаж, отделка white box. Ключи получил в 2024 году. Инициатива покупки исходила от родителей: сам клиент выраженного желания приобретать недвижимость не испытывал, поэтому два года квартира просто простаивала.
Задача:
В середине августа Александр обратился с запросом: продать квартиру. Ситуация осложнялась тем, что объект был куплен в ипотеку ВТБ, а с апреля клиент перестал вносить платежи. Банк вёл длительные переговоры, но жизненные обстоятельства не позволяли заёмщику погасить долг.
Позиция клиента была чёткой: сохранять квартиру он не хочет — важно вернуть первоначальный взнос и закрыть обязательства перед банком.
Решение:
1. Оценка и стратегия. Определили стартовую цену, ориентируясь на комфортный для клиента уровень, и договорились: если спроса не будет — корректируем в сторону рынка.
2. Работа с банком. Совместно с клиентом подготовили и направили заявление на самостоятельную реализацию объекта. По закону у заёмщика есть 4 месяца на продажу, но заявление должно поступить в банк до обращения залогодержателя взыскания на заложенное имущество. К этому моменту отдел взыскания уже направил в суд иск об обращении взыскания на предмет залога, взыскании задолженности и расторжении кредитного договора.
3. Переговоры с отделом взыскания. Сопровождали клиента во взаимодействии с банком: помогали формулировать вопросы, выстраивать аргументацию и понимать, какие шаги предпринимать. В результате удалось выяснить, что в запасе есть 1–2 месяца до вынесения решения суда, а с учётом сроков рассмотрения дел время — ограниченное, но реальное.
4. Корректировка цены и показы. Привели стоимость к рыночной, начались просмотры. С покупателями общались максимально честно: объясняли ситуацию, но подчёркивали — алгоритм действий понятен, хаоса не будет. Сделка обязательно проходит через ВТБ, покупатель — либо с прямыми деньгами, либо с ипотекой ВТБ.
5. Сделка. Состоялось два показа; вторые покупатели согласились на покупку и одобрили ипотеку в ВТБ. Подготовка шла в рамках одного банка, но без снисхождений: предоставили все запрошенные документы. Небольшие задержки возникали из-за участия отдела взыскания — требовалось ожидание ответов и разрешений.
6. Регистрация и расчёты. Банк подал в Росреестр два пакета документов: на снятие обременения с продавца и на регистрацию права покупателей с новым залогом в пользу банка. Обременение сняли на следующий день после сделки; через два выходных дня зарегистрировали право покупателей и новый залог. В тот же день банк раскрыл аккредитив, списал сумму долга, остаток поступил на счёт клиента.
7. Отмена комиссии и пеней. Удалось договориться об отмене банковской комиссии за проведение сделки и об отмене пеней за просроченные платежи. Также клиенту дали возможность погасить задолженность перед управляющей компанией после получения средств — о чём была договорённость с покупателями.
Результат:
- Первоначальный взнос: 1 768 000 ₽.
- Остаток на счёте клиента после вычета комиссии: 1 665 000 ₽.
- Сумма немного ниже первоначального взноса, но клиент остался доволен: при продаже с торгов он мог не получить ничего или остаться должным банку.
- Сделка прошла 1 октября, обременение снято 2 октября, регистрация права и зачисление денег — 5 октября.
- Общий срок от обращения до получения средств: около 1,5 месяца.
- Квартира передана покупателям в день сделки.
Главный итог:
Банк не выставил квартиру на аукцион. При продаже на торгах банк преследует единственную цель — вернуть свои деньги; останутся ли средства продавцу, его не интересует. Клиент сохранил свободные средства и реализовал свою цель — переезд в другую страну по работе.